Una propiedad en República Dominicana suele anunciarse con un rendimiento anual del 8 %, el 10 % o incluso el 15 %. Esas cifras casi siempre describen el alquiler bruto en temporada alta, o el alquiler más una valorización que todavía no ocurre. Pocas veces muestran lo que le queda al dueño después de la administración, las cuotas del edificio, las reparaciones, los impuestos y el costo de vender.
Esta guía muestra cómo se ve el ROI de inversión inmobiliaria en República Dominicana después de los costos reales, con datos oficiales y un modelo completo a 10 años. También responde las preguntas que más hacen los inversionistas en foros y grupos de expatriados. Empieza por las respuestas rápidas de abajo y luego lee las secciones que se ajusten a tu situación.
Respuestas rápidas antes de seguir leyendo
En nuestro caso base, un alquiler de US$250,000 anunciado con un rendimiento del 10 % genera alrededor de un 3.75 % anual de ingreso operativo neto sobre el precio de compra. En 10 años, incluida la venta, la rentabilidad anualizada va de un 1.6 % a un 7.4 % aproximadamente.
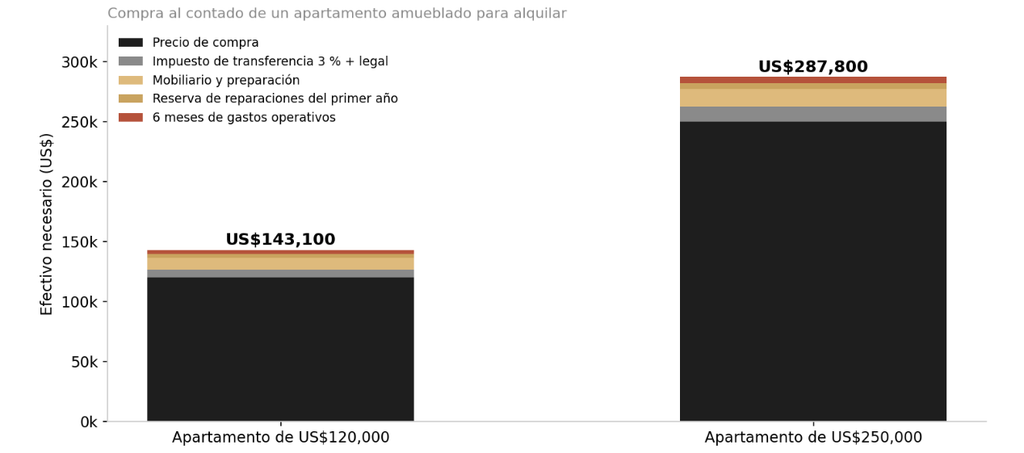
Si compras al contado, presupuesta alrededor de un 15 % por encima del precio para impuestos, gastos legales, mobiliario, una reserva de reparaciones y seis meses de gastos. Un apartamento de US$120,000 necesita unos US$143,000.
Los bancos dominicanos prestan a extranjeros, pero la tasa promedio fue del 11.93 % en enero de 2026. A esa tasa, un alquiler típico produce un flujo de caja negativo todos los meses.
Comprar en planos cuesta menos, pero pagas durante años antes de cobrar alquiler, y los retrasos son comunes. Una unidad terminada cuesta más y genera ingresos desde el primer mes.
Un presupuesto de US$20,000 a US$30,000 no alcanza para un alquiler en zona turística. Sirve para ahorrar, para un alquiler de largo plazo más pequeño fuera de las zonas turísticas o para esperar hasta tener suficientes reservas.
Ir a el modelo a 10 años · impuestos · ¿es seguro? · ROI en Cap Cana
¿Qué ROI de inversión inmobiliaria puedes esperar de verdad?
La mayoría de los anuncios muestra el rendimiento bruto, que es el alquiler anual dividido entre el precio de compra. El rendimiento bruto ignora la vacancia y todos los costos de ser propietario. El gráfico muestra cómo un rendimiento anunciado del 10 % se reduce cuando aplicas una ocupación realista y los gastos reales.
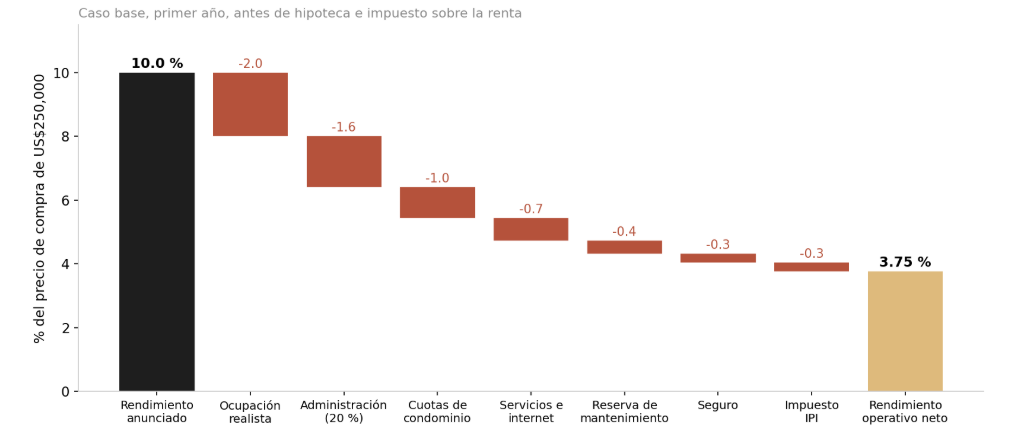
Los mayores recortes vienen de la ocupación y la administración. Una unidad que se reserva bien de diciembre a abril puede quedar medio vacía de septiembre a noviembre, y los administradores de servicio completo suelen cobrar alrededor del 20 % de los ingresos por alquiler. Las cuotas del edificio y los servicios se llevan además un monto fijo cada mes, aunque nadie reserve la unidad.
Estas cifras van antes de la hipoteca y del impuesto sobre la renta. También asumen que el dueño nunca usa la propiedad. Cada semana que bloqueas para tus propias vacaciones reduce el alquiler que puedes cobrar.
¿Cuánto dinero necesitas para empezar?
El precio de compra es solo una parte del efectivo que necesitas. Quien presupuesta solo el precio suele quedarse corto con los muebles, las reparaciones y los meses en que la unidad pasa vacía.
| Costo | Apartamento de US$120,000 | Apartamento de US$250,000 |
|---|---|---|
| Precio de compra | US$120,000 | US$250,000 |
| Impuesto de transferencia (3 %) | US$3,600 | US$7,500 |
| Gastos legales y de registro | US$3,000 | US$5,000 |
| Mobiliario y preparación | US$10,000 | US$15,000 |
| Reserva de reparaciones del primer año | US$3,000 | US$5,000 |
| Seis meses de gastos operativos | US$3,500 | US$5,300 |
| Efectivo total necesario | Unos US$143,100 | Unos US$287,800 |
La DGII, la autoridad tributaria dominicana, aplica un impuesto de transferencia del 3 % sobre el mayor valor entre el precio de venta y su propia tasación. Los proyectos CONFOTUR aprobados pueden eximir de ese impuesto al primer comprador.
Los dueños que recibieron unidades nuevas hace poco suelen contar que gastaron varios miles de dólares en arreglos y piezas faltantes durante el primer año. Por eso el modelo incluye una reserva de reparaciones para el primer año. Cotiza tus propios costos de mobiliario y reparaciones antes de confiar en estos estimados.
Quién debería esperar antes de comprar
Antes de invertir en bienes raíces en República Dominicana, considera esperar si alguna de estas situaciones te describe.
- Necesitarías un préstamo personal o tarjetas de crédito para cubrir parte de la compra.
- No te quedaría efectivo para seis meses de gastos después del cierre.
- El negocio solo funciona si la unidad se alquila a precios de temporada alta todo el año.
- No puedes viajar al país para firmar documentos e inspeccionar la propiedad.
- No tienes un administrador de confianza en el país.
Si tu presupuesto es más pequeño, compara las casas económicas en venta en República Dominicana y las propiedades asequibles que alquilan los jóvenes profesionales antes de comprometerte. Esperar y ahorrar también es una decisión de inversión válida. Una cuenta de ahorros paga un rendimiento seguro sin vacancia, reparaciones ni riesgo cambiario, así que una propiedad debe superarlo con holgura para justificar el trabajo extra.
¿Puedes financiar una propiedad en República Dominicana?
Los bancos de Estados Unidos por lo general no prestan con garantía de una propiedad en otro país, así que los compradores extranjeros suelen elegir entre una hipoteca dominicana, un plan de pagos con el desarrollador o pagar al contado.
Los bancos dominicanos sí prestan a extranjeros, pero las condiciones son caras. El Banco Central reportó una tasa hipotecaria promedio de alrededor del 11.93 % en enero de 2026. Los compradores suelen contar que pagaron un 30 % de inicial, pasaron meses con el papeleo y tuvieron que firmar en persona.
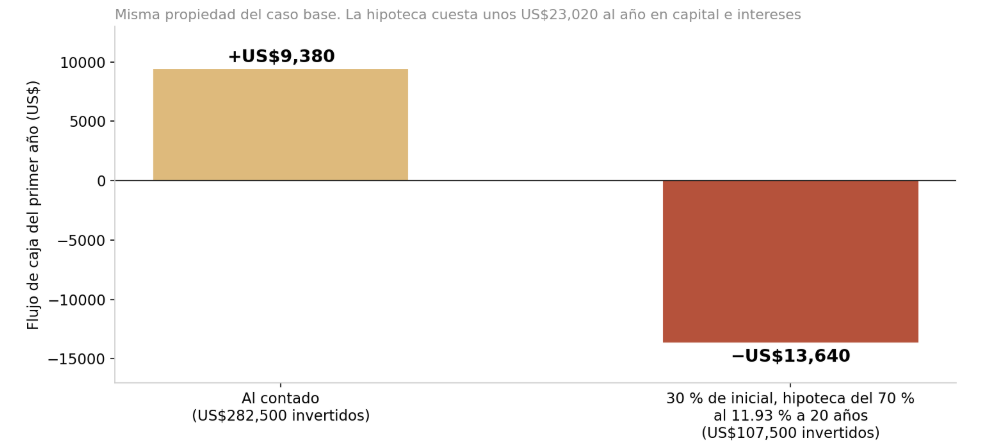
En este ejemplo, la misma propiedad genera unos US$9,380 en su primer año si la compras al contado. Con una hipoteca del 70 % al 11.93 % a 20 años, la cuota anual ronda los US$23,020, así que el dueño pone de su bolsillo unos US$13,640 cada año. Una hipoteca solo ayuda cuando la propiedad gana más de lo que cuesta el préstamo.
Los préstamos personales suelen ser peores. Tienen tasas más altas y plazos mucho más cortos que una hipoteca, así que la cuota mensual puede multiplicar lo que genera la propiedad. Nuestra guía para calcular pagos hipotecarios en República Dominicana te muestra cómo revisar cualquier oferta de préstamo.
En planos o reventa terminada
Las unidades en planos suelen venderse por debajo del precio de las terminadas, y el desarrollador reparte los pagos durante la obra. El problema es el tiempo. Pagas durante años antes de cobrar alquiler, y los retrasos de seis meses a dos años en la entrega son comunes.
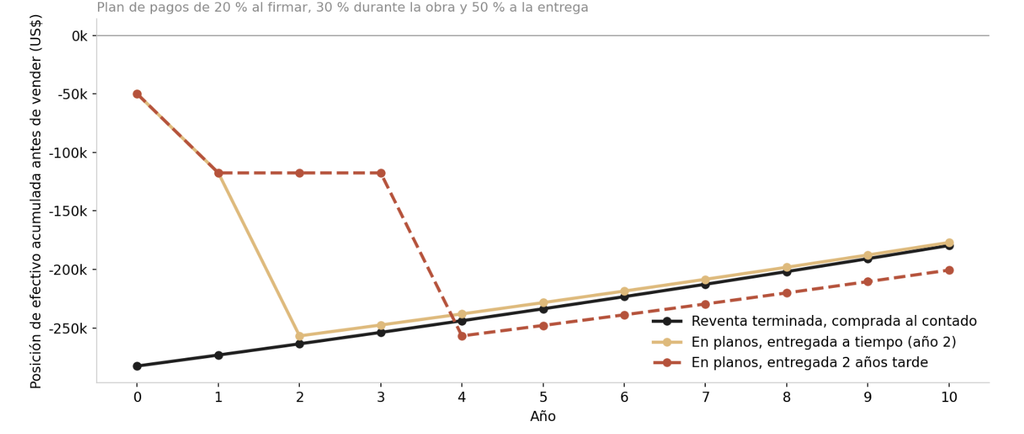
En el gráfico, la unidad en planos cuesta un 10 % menos y sigue un plan común de 20 % al firmar, 30 % durante la obra y 50 % a la entrega. Si se entrega a tiempo, alcanza a la reventa. Si se entrega dos años tarde, el comprador tiene US$117,500 inmovilizados durante cuatro años sin ingresos y termina la década unos US$20,000 por detrás.
Las subidas de precio del desarrollador antes de terminar la obra no son lo mismo que la valorización del mercado. Una lista de precios que sube cada pocos meses muestra lo que pagan los nuevos compradores. No muestra en cuánto podrías vender tu unidad.
Cómo reducir el riesgo de comprar en planos
- Elige un desarrollador con proyectos terminados que puedas visitar y dueños con quienes puedas hablar.
- Pregunta si los pagos van a un fideicomiso y qué protege realmente.
- Incluye en el contrato las fechas de entrega, las penalidades por retraso, las especificaciones y las condiciones de reembolso.
- Asegúrate de poder cubrir el pago final aunque no consigas la hipoteca.
- Presupuesta los problemas de terminación después de la entrega.
Los proyectos turísticos aprobados también pueden calificar para los beneficios fiscales de CONFOTUR, que puedes confirmar en el sistema CONFOTUR del Ministerio de Turismo. Nuestra guía de la ley CONFOTUR explica por qué estos beneficios suelen aplicar solo al primer comprador del desarrollador.
El modelo de ROI de inversión inmobiliaria a 10 años
El modelo sigue un apartamento de US$250,000 comprado al contado, mantenido durante 10 años y luego vendido. Es un ejemplo ilustrativo, no un pronóstico de ningún anuncio.
| Supuesto | Conservador | Caso base | Optimista |
|---|---|---|---|
| Alquiler cobrado el primer año (% del precio) | 6 % | 8 % | 10 % |
| Administración | 20 % del alquiler | 20 % del alquiler | 20 % del alquiler |
| Condominio, servicios y seguro | US$4,900 al año, con alza del 3 % anual | US$4,900 al año, con alza del 3 % anual | US$4,900 al año, con alza del 3 % anual |
| Reserva de mantenimiento | 5 % del alquiler | 5 % del alquiler | 5 % del alquiler |
| Impuesto IPI | 1 % sobre el umbral de 2026 | 1 % sobre el umbral de 2026 | 1 % sobre el umbral de 2026 |
| Crecimiento del alquiler | 1 % al año | 2.5 % al año | 3 % al año |
| Valorización | 1.5 % al año | 3.5 % al año | 5 % al año |
| Costos de venta | 6 % del precio de venta | 6 % del precio de venta | 6 % del precio de venta |
| Impuesto a la ganancia de capital | 10 % de la ganancia | 10 % de la ganancia | 10 % de la ganancia |
| Resultado | Conservador | Caso base | Optimista |
|---|---|---|---|
| Efectivo total invertido | US$282,500 | US$282,500 | US$282,500 |
| Ingreso operativo neto del primer año | US$5,630 | US$9,380 | US$13,130 |
| Rendimiento en efectivo del primer año | 2.0 % | 3.3 % | 4.6 % |
| Ingreso neto por alquiler en 10 años | US$55,176 | US$102,955 | US$147,736 |
| Precio de venta en el año 10 | US$290,135 | US$352,650 | US$407,224 |
| Impuesto a la ganancia de capital al vender | US$1,023 | US$6,899 | US$12,029 |
| Ganancia total en 10 años | US$44,380 | US$145,047 | US$235,997 |
| Rentabilidad anualizada (TIR) | 1.6 % | 4.8 % | 7.4 % |
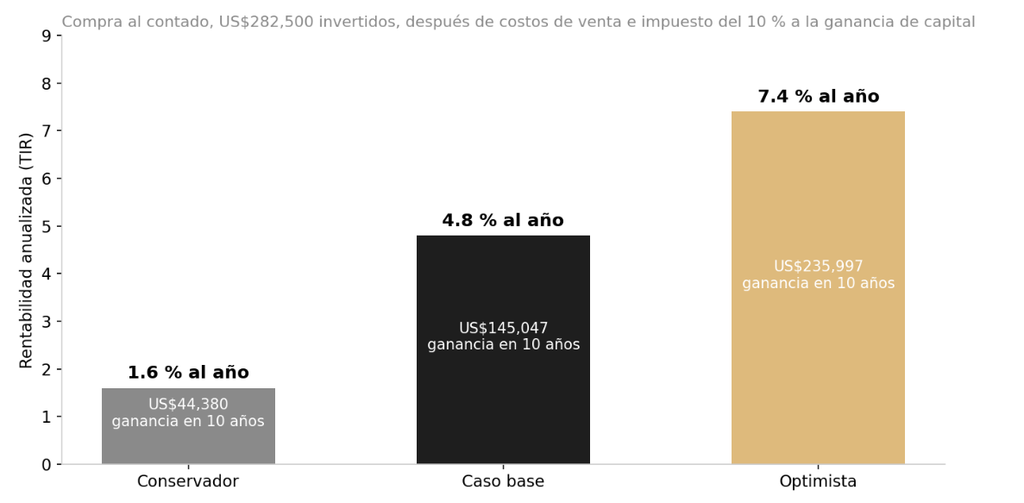
El caso base convierte un rendimiento anunciado del 10 % en una rentabilidad anualizada de alrededor del 4.8 % durante 10 años. Es positiva, pero no es la cifra de dos dígitos que prometen muchos folletos. El caso conservador apenas supera una cuenta de ahorros, con mucho más riesgo y trabajo.
La valorización explica buena parte del resultado. Algunos dueños cuentan que sus propiedades subieron mucho en comunidades consolidadas, mientras otros dicen que los precios en partes de Punta Cana casi no se movieron durante años porque siguió llegando oferta nueva. Trata la valorización como un escenario, no como un ingreso.
Pon a prueba tus propios números
- Reduce los ingresos por alquiler entre un 10 % y un 15 %.
- Suma seis meses de vacancia inesperada.
- Suma una cuota extraordinaria del edificio.
- Asume que no hay valorización durante los tres primeros años.
- Asume que la venta tarda un año más de lo previsto.
- Sube la tasa de interés si vas a financiar.
Si la propiedad todavía cumple tu objetivo después de estas pruebas, vale la pena mirar los números con más detalle. Si solo funciona en el caso optimista, mejor no comprar.
Los impuestos que cambian tu rentabilidad
La ley tributaria dominicana cambió en 2026, y las guías anteriores pueden estar desactualizadas. Estos son los puntos principales que afectan una inversión para alquilar. Confirma tu situación con un contador dominicano.
| Impuesto | Qué aplica | Fuente |
|---|---|---|
| Impuesto de transferencia | 3 % sobre el mayor valor entre el precio y la tasación de la DGII, una sola vez al comprar | DGII |
| Impuesto IPI | 1 % anual sobre el patrimonio inmobiliario gravable de una persona que supere RD$10,695,494 en 2026 | Guía IPI 2026 de la DGII |
| Ganancia de capital al vender | 10 % de la ganancia para personas físicas, vigente desde junio de 2026 | Ley 30-26 |
| Retención sobre alquileres | Los alquileres que empresas u otros agentes de retención pagan a personas físicas tienen ahora una retención del 15 %, antes del 10 % | Ley 30-26 |
| CONFOTUR | Puede eximir del impuesto de transferencia y del IPI a los primeros compradores que califican en proyectos aprobados | Ministerio de Turismo |
El impuesto sobre los ingresos por alquiler depende de dónde vives y de cómo tienes la propiedad. Una propiedad a nombre de un no residente, de una empresa dominicana o de una persona residente puede recibir un trato muy distinto, así que este es el punto que más conviene revisar con un contador antes de comprar.
¿Alquiler de corta o de larga estadía?
Tu estrategia de alquiler cambia la rentabilidad tanto como la ubicación.
| Alquiler de largo plazo | Alquiler de corta estadía | |
|---|---|---|
| Zonas típicas | Santo Domingo, Santiago, Higüey | Punta Cana, Las Terrenas, costa norte |
| Ingresos | Más bajos pero más estables | Más altos pero de temporada |
| Administración | Ligera | Intensa, con limpieza y atención a huéspedes |
| Desgaste | Menor | Mayor |
| Riesgo principal | Alquiler bajo frente al precio | Vacancia y competencia de otros anuncios |
Muchos compradores alquilan primero para probar una zona, y nuestra guía sobre qué buscar en apartamentos en alquiler te ayuda con ese paso. Los alquileres de largo plazo fuera de las zonas turísticas son modestos frente a los precios de las propiedades, así que suelen tardar muchos años en recuperar la compra. Los de corta estadía pueden ganar más, pero solo con buena administración y una ubicación que se alquile fuera de la temporada alta. La península de Samaná, por ejemplo, se llena durante la temporada de ballenas y Semana Santa, y queda mucho más tranquila el resto del año.
Compara los anuncios por comunidad, precio y distancia a la playa antes de hacer tus propios números.
Compara propiedades en República DominicanaROI de una propiedad de inversión en Cap Cana
Cap Cana es la comunidad de lujo más conocida del país, con marina, campos de golf, clubes de playa y seguridad en una comunidad cerrada. Según nuestra guía sobre los mejores lugares para invertir en bienes raíces en República Dominicana, los agentes locales reportaron unidades en planos de 2 habitaciones desde unos US$380,000 hasta US$450,000 a finales de 2025.
Los precios más altos suelen traer cuotas comunitarias más altas, así que una propiedad de inversión en Cap Cana muchas veces genera un rendimiento en efectivo menor que un apartamento de gama media en Bávaro. Los compradores aceptan ese intercambio a cambio de privacidad, una dirección reconocida y una demanda de reventa más estable. Usa el modelo de arriba con las cuotas reales, porque unos cientos de dólares extra al mes pueden recortar un punto completo del rendimiento neto.
Nuestra guía sobre cómo la ubicación y el turismo influyen en los precios de Punta Cana explica por qué dos unidades parecidas en comunidades distintas pueden rendir muy diferente.
Cómo evaluar un proyecto específico
Ya sea que estés mirando Maraluna o cualquier otro desarrollo, evalúa el proyecto con las mismas pruebas de ROI de inversión inmobiliaria antes de reservar una unidad. Un folleto bonito y un rendimiento proyectado no son evidencia.
- Revisa los proyectos terminados del desarrollador y habla con los dueños actuales sobre la entrega y la calidad.
- Pide datos reales de alquiler, mes por mes, de unidades terminadas en el mismo desarrollo.
- Consigue el detalle completo de las cuotas, incluido el condominio, la administración y el reparto del programa de alquiler.
- Confirma la resolución CONFOTUR si el vendedor promete beneficios fiscales.
- Pide a un abogado independiente que verifique el título del terreno, los permisos y las protecciones de pago.
- Prueba el proyecto con el caso conservador, no solo con el rendimiento anunciado.
Administrar un alquiler desde el extranjero
La mayoría de los inversionistas vive fuera del país, así que el administrador decide si los números funcionan. Un familiar puede administrar bien, pero trata el acuerdo como un negocio.
- Pon por escrito la tarifa, las tareas y el calendario de reportes.
- Pide estados de cuenta mensuales con reservas, gastos y recibos.
- Mantén la propiedad asegurada y protegida cuando esté vacía.
- Acuerda quién aprueba las reparaciones y hasta qué monto.
- Confirma que el edificio permite alquileres de corta estadía antes de publicar la unidad.
¿Es seguro invertir en bienes raíces en República Dominicana?
Los extranjeros pueden tener propiedades tituladas a su nombre, y miles de compradores completan sus compras cada año sin problemas. Los riesgos vienen de una revisión débil, no de ser extranjero. Quien contrata a un abogado independiente, verifica el título y evita pagar sumas grandes antes de terminar las revisiones reduce la mayor parte del peligro.
Riesgos que reportan los dueños
Estos riesgos no convierten a los bienes raíces dominicanos en una mala inversión, pero cada uno debe estar en tu presupuesto o en tu contrato.
- Retrasos en el título. Algunos compradores esperan meses o años por un título limpio. Un abogado independiente debe revisar el título y los gravámenes antes de que pagues.
- Calidad de construcción. Las terminaciones, como ventanas, plomería y cerámica, pueden necesitar arreglos poco después de la entrega.
- Exceso de oferta. Punta Cana y Cap Cana tienen muchas construcciones nuevas, así que tu unidad compite con muchas parecidas.
- Reglas del condominio. El régimen de condominios descansa en un marco legal antiguo, y los conflictos con otros dueños o con la administración pueden tardar en resolverse.
- Moneda. El peso se ha debilitado poco a poco frente al dólar con los años, así que los alquileres en pesos y las tasas en pesos pueden perder valor en dólares.
- Liquidez. Vender puede tomar meses, sobre todo en propiedades pensadas solo para compradores extranjeros. Un precio claro y unas buenas descripciones de la propiedad ayudan al vender, y nuestra guía sobre por qué algunas propiedades se venden más rápido cubre la salida.
Cada uno de estos riesgos debe estar en tu presupuesto, en tu contrato o en tu lista de preguntas para el vendedor.
Qué pedir antes de comprar
- De 12 a 24 meses de reservas e ingresos, mes por mes, de la unidad o de unidades comparables.
- El contrato de administración, con cada tarifa y lo que cubre.
- El presupuesto del edificio, las cuotas de condominio y cualquier cuota extraordinaria prevista.
- La resolución CONFOTUR, si el vendedor promete beneficios fiscales.
- El certificado de título y un reporte actual de gravámenes.
- Los precios de reventa recientes y el tiempo en el mercado de unidades parecidas en el edificio.
Un vendedor que solo te da un promedio anual bonito, sin datos mensuales, te está pidiendo que confíes en el número sin evidencia. También puedes evaluar los anuncios en línea antes de viajar.
¿Es mejor que otras inversiones?
Compara cualquier inversión en propiedades en República Dominicana con lo que el mismo dinero podría ganar en otro lugar. Una rentabilidad del caso base de alrededor del 4.8 % al año debe superar una cuenta de ahorros, un fondo de bonos o un alquiler más cerca de casa, después de tomar en cuenta el riesgo extra, el trabajo de administrar desde el extranjero y el tiempo que toma vender.
Para muchos compradores, una propiedad dominicana tiene más sentido como segunda vivienda que cubre parte de sus propios costos que como una inversión pura para generar ingresos. Es un objetivo válido, siempre que compres con esa expectativa. Si piensas vivir allí parte del año, nuestra guía para mudarse a República Dominicana desde Estados Unidos cubre la residencia y el costo de vida. Si prefieres inquilinos comerciales, revisa también qué significa un contrato NNN en bienes raíces, donde el inquilino paga la mayoría de los costos de la propiedad.
Construye tu ROI de inversión inmobiliaria antes de comprar
Un ROI de inversión inmobiliaria realista empieza con números honestos. La mejor inversión no es la que anuncia el rendimiento más alto. Es la que mantiene su precio, su alquiler, sus costos, sus impuestos, su financiamiento y su reventa cuando pruebas los resultados más débiles.
Empieza por tu presupuesto y tu objetivo, haz los números con cotizaciones reales y pide a un abogado y a un contador independientes que revisen el negocio. Roof360 te permite comparar anuncios por ubicación y precio para que armes tu lista con números realistas.